

Le aziende produttive che si trovano nell’Est europeo e nei Balcani sono esposte a alluvioni e inondazioni, calamità naturali molto frequenti in questi paesi.
La possibilità che un fiume presso la fabbrica straripi, la velocità media delle correnti, la durata delle piogge e il ritiro delle acque rappresentano vere e proprie minacce che possono interrompere l’attività e tutta la filiera, anche per molte settimane.
Il calcolo del rilievo altimetrico, l’individuazione delle mappe di rischio del paese, la stima aggiornata di immobili, macchinari e magazzino, il sopralluogo delle aree aziendali sono strumenti efficaci per ridurre rischi e premi assicurativi.
Fissare la visita tecnica assicurativa, svolta da specialisti del settore, è indispensabile prima che un’alluvione o un’inondazione mettano in ginocchio il nostro business.
Ultimo aggiornamento: Settembre 2026
Rischio alluvione: possono esserci delle carenze delle nostre assicurazioni aziendali? Cosa succede se non siamo assicurati?
Quando ci riferiamo a siti produttivi di media grandezza, soprattutto se si trovano presso bacini o corsi d’acqua o in aree geografiche a rischio idrogeologico, come tutta l’area Visegrad, è possibile che la polizza incendio escluda l’indennizzo dei danni da alluvione e inondazione.
Pertanto, si suggerisce di verificare bene se siamo assicurati contro queste due specifiche calamità naturali.
Ci tengo a precisare che i danni da alluvione o inondazione a volte sono inclusi dalla polizza incendio ma con importanti limiti di indennizzo (20-50% della somma assicurata).
In altri casi il pagamento di questi danni possono essere sì assicurati nella loro interezza ma a parte, attraverso il ricorso a polizze separate dalla polizza incendio, i cui termini e condizioni devono essere negoziate con la direzione tecnica della compagnia assicuratrice.
La previsione di aumenti di premio significativi, la presenza di limiti all’indennizzo, scoperti e franchigie elevate fanno sì che la copertura assicurativa contro alluvioni e inondazioni può presentarsi come un prodotto assicurativo autonomo, concesso –previa analisi tecnica del rischio idrogeologico– attraverso la sottoscrizione di una polizza separata dall’assicurazione incendio.
Quali sono le aree geografiche più esposte al rischio alluvione nell’area Visegrad e nei Balcani?
Le aree geografiche più esposte al rischio alluvione nel Gruppo di Visegrad e nei Balcani coincidono principalmente con i grandi bacini fluviali, le pianure alluvionali e le zone montuose soggette a piene improvvise (flash floods).
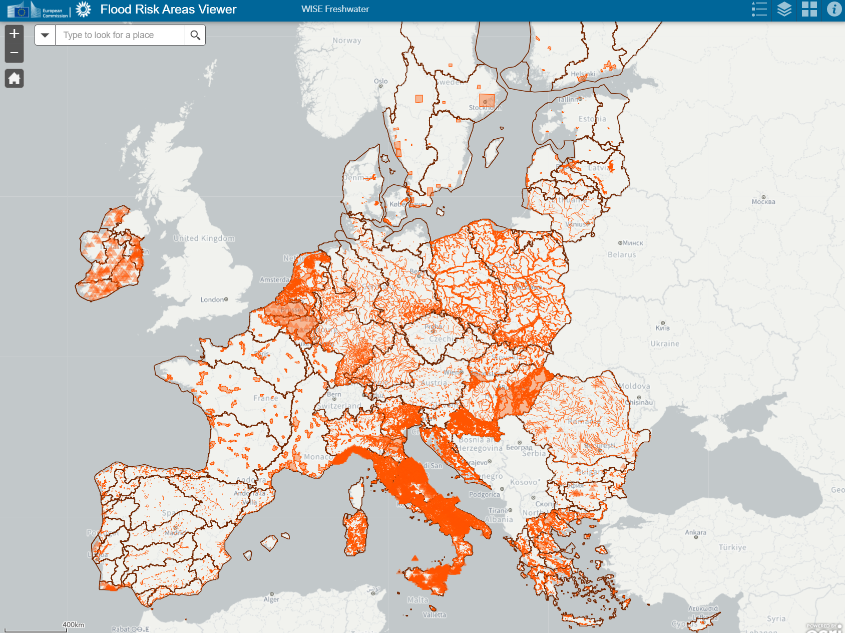
I titolari delle aziende che si trovano in questi paesi possono subito verificare il livello di pericolositá della zona specifica dove si trovano i loro beni produttivi all’interno del portale Flood Risk Areas Viewer.
Si tratta di una vera e propria mappa interattiva delle Mappa interattiva delle zone a rischio in Europa contrassegnate in arancione.
Cliccando sulle aree si accede alle valutazioni preliminari, alle mappe di pericolosità e ai piani di gestione locali.
In estrema sintesi:
1.Paesi V4 (Polonia, Repubblica Ceca, Slovacchia, Ungheria)
In quest’area il rischio è storicamente legato allo scioglimento delle nevi in primavera e alle forti precipitazioni estive che colpiscono i principali fiumi dell’Europa centrale.
L’Ungheria è uno dei Paesi europei con la più vasta percentuale di territorio pianeggiante esposto a rischio idraulico. Le aree più critiche si trovano lungo il corso del Danubio (inclusa la grande ansa vicino alla città di Visegrád e l’area di Budapest) e nel bacino del fiume Tibisco (Tisza).
In Slovacchia, la zona ad altissimo rischio concentra le aree urbane attorno a Bratislava e i territori lungo il fiume Váh.
La regione dell’Alta Vistola in Polonia (che include città come Cracovia, Rzeszów e Sandomierz) è ciclicamente colpita da gravi inondazioni. Per quanto riguarda il fiume Oder, la pianura della Slesia e l’area urbana di Breslavia (Wrocław) rappresentano storicamente i punti più vulnerabili a ridosso del confine ceco.
Nella Repubblica Ceca, le aree vallive della Moravia e della Boemia (fiumi Moldava ed Elba) sono esposte a piene improvvise dovute alla conformazione del territorio
2. Balcani
I Balcani (in particolare i Balcani Occidentali) registrano un aumento della frequenza di alluvioni catastrofiche causate da un mix di cambiamenti climatici, deforestazione e infrastrutture di protezione obsolete. Le aree più colpite sono La valle della Sava e le pianure attraversate dai suoi affluenti inferiori costituiscono la macro-regione a più alto rischio alluvionale dei Balcani.
Le zone della Bosnia settentrionale e della Serbia occidentale lungo i fiumi Drina, Bosna, Vrbas e Una soffrono di vulnerabilità sistemica. Città e province come Bijeljina, Zvornik, Doboj e la stessa area metropolitana di Belgrado subiscono pesanti impatti sia economici che sociali.
3. Istria, Croazia
I titolari di aziende, resort alberghieri e marine da diporto sono avvertiti: le zone costiere urbane e i centri urbani sono soggetti ad alluvioni molto frequenti dagli effetti devastanti.
L’effetto combinato di forti venti di scirocco, l’alta marea e l’innalzamento del livello del mare ostacola il naturale deflusso dei fiumi verso l’Adriatico, provocando un effetto “tappo”, a causa della cementificazione, specialmente quando cadono enormi volumi di pioggia in brevissimo tempo (anche oltre 100 mm in un’ora).
In caso di grave alluvione, andiamo incontro a rischi finanziari importanti?
Oltre ai danni materiali, un’importante alluvione può bloccare la produzione per settimane, se non per mesi.
Ecco che è molto consigliabile mettere in sicurezza i bilanci dell’impresa attraverso specifiche coperture assicurative pensate alla tutela sia dei conti aziendali che dei rapporti con i fornitori.
Facciamo un esempio.
Le aree di carico/scarico antistanti lo stabilimento possono rappresentare, se poste sotto il livello stradale, una delle zone più critiche in termini di accumulo d’acqua.
In caso di alluvione o inondazione l’eventuale cattivo funzionamento del sistema di pompaggio può provocare un importante allagamento che, se non smaltito in tempi rapidi, può impedire ai veicoli dei nostri fornitori l’accesso alle aree di consegna del prodotto finito.
Per approfondimenti sulle soluzioni assicurative rimando qui.
A quali rischi andiamo incontro se siamo sottoassicurati?
Sia i danni materiali che quelli da interruzione di attività possono essere stimati prima che si verifichi un sinistro.
Nella maggior parte dei casi le aziende ricorrono a società peritali -benvise alle compagnie assicuratrici del paese in cui si trova la nostra azienda e dall’esperienza consolidata – specializzate nella determinazione del valore di ricostruzione e di rimpiazzo dell’immobile e dei macchinari.
Se un’alluvione o un’inondazione dovesse colpire la nostra azienda, in presenza di stima preventiva, il perito liquidatore potrà fare affidamento alla correttezza della stima e della congruità dei valori assicurati.
In questo modo possiamo accorciare i tempi di indennizzo, scongiurare le conseguenze pericolose di una sottoassicurazione dei beni aziendali ed evitare fastidiosi contenziosi in sede di liquidazione del danno.
Per maggiori approfondimenti sul rischio sottoassicurazione, cliccate qui.
Perché la visita tecnica di consulenti assicurativi esperti è assolutamente strategica?
Verificare se siamo effettivamente assicurati contro il rischio di alluvione e inondazione è importante ma spesso non basta.
È altrettanto strategico aggiornare i valori di ricostruzione e rimpiazzo dei beni aziendali e fissare la visita tecnica in azienda.
Durante il sopralluogo possiamo individuare le aree critiche della produzione (dove si trovano impianti, attrezzature, merce pronta per la consegna) a rischio calamità e strategiche per il regolare funzionamento dell’attività manifatturiera.
Sempre nel corso della visita si possono definire specifiche misure per scongiurare un’emergenza alluvionale, come il rilievo altimetrico delle aree produttive e di quelle circostanti la fabbrica.
Tali procedure, da inserirsi nel piano di emergenza aziendale, consentiranno di ridurre il danno nel caso si verifichino eventi alluvionali sempre più frequenti e dalla forza devastante.
Per approfondimenti rimando qui.
In conclusione.
Prima che si verifichi un’alluvione o un’inondazione, è sempre meglio contattare consulenti assicurativi con esperienza del territorio.
Sono loro che ci aiutano ad aggiornare i contratti assicurativi, a calcolare con precisione le conseguenze economiche da blocco della produzione ed individuare le aree a rischio della nostra fabbrica troppo spesso sconosciute o trascurate.